
100, külföldön élő szegedit keresünk, aki segít a városnak erős független nyilvánosságot építeni.
Többéves beruházási programmal és a nehéz piaci környezettel magyarázta a Bonafarm Csoport a Szegedernek, hogy a Scope Ratings augusztusban egy fokozattal leminősítette a Pick Szeged és a Bonafarm hitelminősítését. A két cég besorolása így BB-ről BB mínuszra változott, a kilátás pedig negatív lett.
A leminősítés elsőre azért lehet meglepő, mert a Pick Szeged önállóan továbbra is nyereséges, a Bonafarm szerint pedig a vállalat jövedelmezősége és likviditása az elmúlt években jó és stabil maradt. A cégcsoport pénzügyi helyzete azonban ennél összetettebb képet mutat, csoportszinten ugyanis a 2025-ös és 2026. első félévi számok már romló trendet jeleznek – mondta a Bonafarm.

A Scope nem önmagában vizsgálja a szegedi húsipari vállalat pénzügyi helyzetét. A hitelminősítő korábbi értékelése szerint a Pick teljes egészében a Bonafarm tulajdonában van, a csoport konszolidálja a vállalatot, működésük integrált, és a Bonafarm feltétel nélkül és visszavonhatatlanul garantálja a Pick adósságát. Ezért a csoport pénzügyi helyzete közvetlenül hat a Pick hitelminősítésére is. Vagyis a Pick leminősítésének megértéséhez nem elég csak a Pick eredményét nézni, azt is érdemes megvizsgálni, mi történt az elmúlt években a Bonafarm egészével.
Nőtt a bevétel, közben egyre kevesebb eredmény maradt
A Bonafarm elmúlt három évének beszámolói alapján a csoport árbevétele 323,6 milliárd forintról 396,7 milliárdra nőtt 2023 és 2025 között, vagyis önmagában a forgalom növekedése nem jelezte, hogy közben romlott volna a működés eredményessége. A vállalat eredménytermelő képességét jelző mutató, az EBITDA (kamatfizetés, adózás, értékcsökkenési leírás és amortizáció előtti eredmény) azonban 25,8 milliárdról 14,3 milliárd forintra csökkent. A beszámolók alapján számolt EBITDA-marzs, vagyis az EBITDA árbevételhez viszonyított aránya így két év alatt 8 százalékról 3,6 százalékra esett.
Ennél is látványosabb az üzemi eredmény változása: a 2023-as 14,9 milliárd forintos nyereség 2024-ben 1,2 milliárdra csökkent, 2025-ben pedig 4,4 milliárd forintos veszteségbe fordult. A csoport adózott eredménye ugyancsak 18,1 milliárd forintos nyereségből 7,6 milliárd forintos veszteségbe fordult.
A Bonafarm a Szegedernek küldött válaszában ezt elsősorban a megváltozott piaci környezettel magyarázta. A cégcsoport szerint 2020 és 2023 között kiugróan emelkedtek az élelmiszerárak, aminek következtében több ágazatban többlettermelés alakult ki, miközben a magas infláció miatt egyes termékek iránt csökkent a fogyasztói kereslet. A cég szerint emiatt különösen a tej- és sertéspiacon alakult ki jelentős piaci zavar, amely az árak csökkenésén keresztül rontotta az ágazati szereplők eredményességét.
A Bonafarm emellett az aszályt, az afrikai sertéspestist és a madárinfluenzát, valamint az erősödő forintot is olyan tényezőként említette, amelyek rontották a csoport gazdasági helyzetét. A cégcsoport szerint az erősebb forint az importnyomást is növelte, miközben gyengítette az export jövedelmezőségét.
A mostani eredményromlás azért is fontos, mert a Scope korábbi várakozásaihoz képest más irányba alakult a Bonafarm teljesítménye. A hitelminősítő 2024-es értékelésében még arra számított, hogy a csoport eredményessége 2025-től javul, és a Scope által számított EBITDA-marzs 7–8 százalék körül alakulhat. A tényleges beszámolói EBITDA 2025-ben 14,3 milliárd forint lett, eközben a csoport egy jelentős beruházási programot is végrehajtott.
Közben felpörgött a beruházási program
A romló eredménytermelő képesség tehát egy olyan időszakban alakult ki, amikor a Bonafarm jelentős összegeket fordított új kapacitásokra. A tárgyi eszközök beszerzésére 2023-ban 51,3 milliárd, 2024-ben 64,7 milliárd, 2025-ben pedig már 87,7 milliárd forintot költött a csoport. A nettó tárgyi eszközök értéke 2024 végén 177,6 milliárd forint volt, 2025 végére pedig 241,6 milliárdra nőtt.
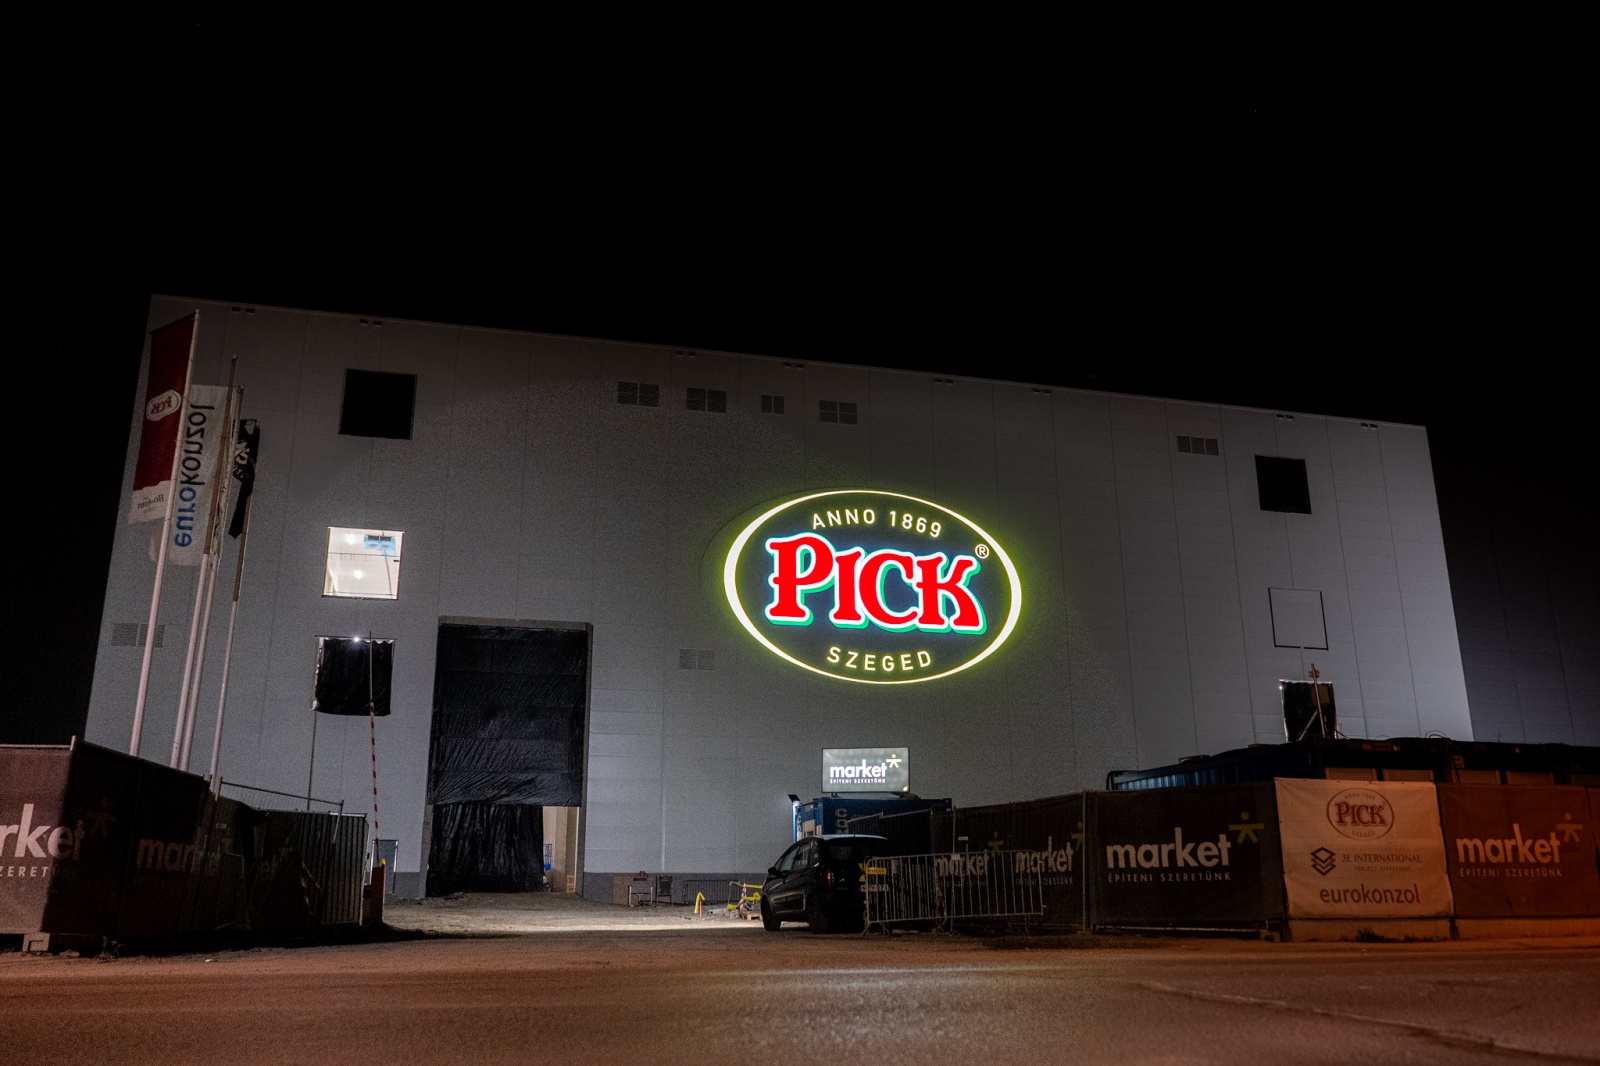
A beruházási program fontos része a Pick új szalámiüzeme és a Hungerit új baromfi-vágóhídja. A Scope 2024-ben 2024 és 2026 között összesen 178 milliárd forint nettó beruházással számolt, és arra számított, hogy az új kapacitások hatékonysági előnyei később javíthatják a csoport pénzügyi mutatóit.
A beruházási program 2023-ban indult, a Bonafarm szerint várhatóan 2027 végére zárul le. Azt írták, hogy a jelenlegi magas beruházási szint egy átmeneti időszakot jelent, így a program lezárása után az éves beruházások mértéke várhatóan visszatér egy korábbi, alacsonyabb szintre, ezzel együtt pedig csökkentik a Pick és a Bonafarm hitelállományát. A mostani beruházási ciklusnak azonban addig is van finanszírozási igénye, és ez már a csoport pénzforgalmában is látható.
A Pick önállóan továbbra is nyereséges maradt
A csoport egészének romló eredménye mellett a Pick Szeged önálló beszámolója kedvezőbb képet mutat. A vállalat 2025-ben 86,2 milliárd forintos árbevételt ért el, üzemi eredménye 3,9 milliárd, adózott eredménye pedig 6,5 milliárd forint volt. Az üzemi eredmény a 2024-es 2,8 milliárd forinthoz képest javult, bár továbbra is elmaradt a 2021-es 9,7 milliárd forintos szinttől.
A Picknél ugyanakkor szintén jelentős beruházás zajlik, a beszámoló alapján ugyanis 2025-ben közel 24 milliárd forintot fordítottak befektetett eszközök beszerzésére. A cégcsoport ezzel kapcsolatban azt mondta, hogy a szalámiüzem beruházásának elindulása óta több módosítás is történt az eredeti tervekhez képest, ezért a teljes beruházási költségvetést csak a munkák befejezésekor tudják pontosan megadni. A beruházás finanszírozása közben ugyanakkor a Pick pénzeszközeiben is megjelent, és a vállalat pénzeszközállománya a 2024 végi 8,6 milliárd forintról 2025 végére 539 millió forintra csökkent. A Bonafarm szerint a mintegy 24 milliárd forintos beruházási növekményt részben körülbelül 8 milliárd forint pénzeszköz felhasználásával valósították meg, ugyanakkor azt is közölték, hogy a Pick likviditása 2025-ben stabil volt, és 2026-ban is az maradt.
A Bonafarm szerint a Pick adósságállománya sem változik érdemben 2026 végéig. A vállalat hosszú lejáratú kötelezettségei között továbbra is szerepel a 27 milliárd forintos kötvénytartozás, amelyet a Pick 2019-ben bocsátott ki a Magyar Nemzeti Bank (MNB) Növekedési Kötvényprogramján (NKP) keresztül. A kötvény fix, 2 százalékos kamatozású, futamideje tíz év, a tőke visszafizetése 2029-ben esedékes, a Bonafarm pedig feltétel nélkül és visszavonhatatlanul garantálja. A cégcsoport szerint új hitelek felvételére nincs szükség a beruházások befejezéséhez.
Ezért számít a Bonafarm pénzügyi helyzete a Picknél is
A kötvény és a Bonafarm garanciája azért fontos, mert a Scope a Pick hitelminősítését nem kizárólag a szegedi vállalat önálló pénzügyi teljesítménye alapján határozza meg. A hitelminősítő korábbi értékelése szerint a Pick minősítése a Bonafarm hitelprofilján alapul, többek között a teljes tulajdonlás, a csoporton belüli integráció és a Bonafarm garanciája miatt. Ez magyarázza, hogy miként kerülhetett a Pick ugyanabba a leminősítésbe úgy, hogy közben a saját beszámolója szerint továbbra is nyereséges maradt.
Mint kiderült, a Scope már 2024-ben arra számított, hogy a nagyszabású beruházási program miatt nőhet a Bonafarm tőkeáttétele. A hitelminősítő akkor 2024-re mintegy háromszoros, 2025-re pedig négyszereshez közelítő Scope-adjusted adósság/EBITDA aránnyal számolt. A mostani értékelésnél ehhez képest már a csoport ténylegesen romló működési teljesítménye is megjelent, miközben a beruházási program továbbra is jelentős finanszírozási igényt jelent.
A Pick Szeged Zrt.-t a leminősítésről, a beruházások finanszírozásáról és a 2026-os pénzügyi helyzettel kapcsolatban is kerestük, de többszöri megkeresésünkre sem válaszoltak.
A Szegeder együttműködik a Telexszel, hogy Magyarország minden tájára eljussanak a legfontosabb és legérdekesebb szegedi történések. Ez a cikk ezen együttműködés keretében a Telexen is olvasható.